


При европейските отбранителни компании разминаването между мнението на анализаторите и поведението на инвеститорите става все по-голямо.
Basket на Goldman Sachs, включващ европейски компании с висока експозиция към разходите за отбрана, се връща близо до 18-месечно дъно и вече е около 23% под последния си връх от януари. Лятното възстановяване се оказва краткотрайно, тъй като пазарът остава скептичен дали увеличените бюджети за отбрана ще се превърнат достатъчно бързо в по-високи печалби за големите публични изпълнители.
Основните притеснения са по-високите лихви и ограниченията пред националните бюджети в Европа. Те поставят под въпрос темпа, с който новите държавни разходи могат да преминат към реални поръчки, приходи и маржове.
За анализаторите обаче именно тази корекция създава възможност. Екипът на Morgan Stanley, воден от Ross Law, вижда подобрение във фундаментите благодарение на силния order momentum и доброто изпълнение, но посочва, че фискалните опасения, политическата несигурност и променящият се характер на военните конфликти пречат на устойчиво re-rating движение.
Основната теза е, че секторът може да остава под натиск краткосрочно, но структурният цикъл на по-високи разходи за отбрана в Европа продължава. Затова спадът се разглежда като потенциално по-добра входна точка, но с все по-голямо значение на stock selection-а.
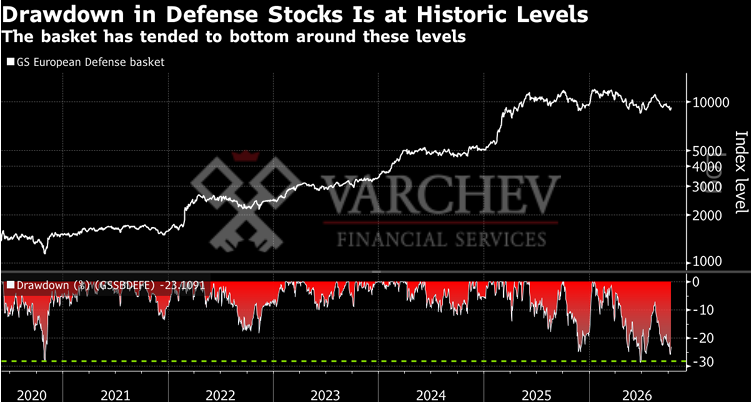
Поръчките и натрупаните backlogs при европейските отбранителни компании са на рекордни нива, което повишава увереността в бъдещия ръст на печалбите и подкрепя тезата за многогодишен цикъл на растеж в европейската отбрана.
Morgan Stanley очаква германските разходи за отбрана да се увеличат рязко, макар че реалното изпълнение вероятно ще продължи да изостава спрямо амбициозните бюджетни планове.
Сред предпочитаните компании BAE Systems е основният top pick. Екипът запазва Overweight оценки и за Leonardo, Rheinmetall, Indra Sistemas, Saab и CSG.
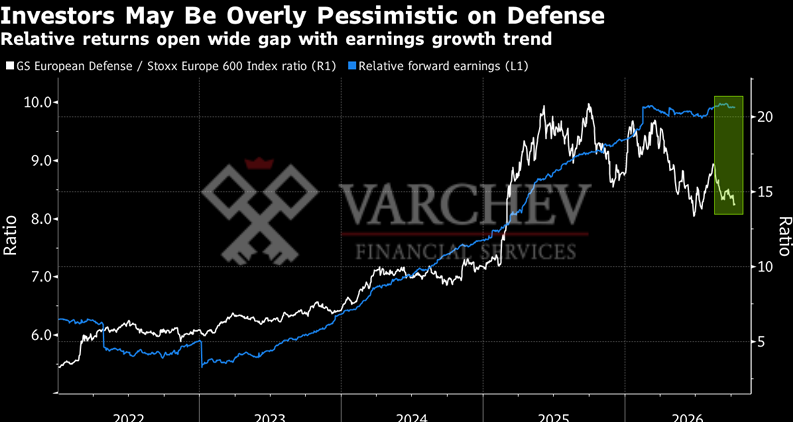
В същото време sell-side анализаторите продължават да повишават прогнозите си за печалбите на отбранителните компании поне със същия темп, с който ревизират нагоре очакванията за пазара като цяло. Това създава сериозно разминаване между фундаментите и пазарното представяне на сектора.
Средните analyst price targets за компаниите в отбранителния basket предполагат почти 40% потенциален upside, което е близо до най-високите нива за последните пет години и повече от два пъти над потенциала, който анализаторите виждат за широкия европейски пазар.
Основната картина е ясна: пазарът остава предпазлив към отбранителните акции, но фундаментите, backlog-ът и прогнозите за печалбите продължават да се подобряват, което увеличава разминаването между цената и очакванията на анализаторите.
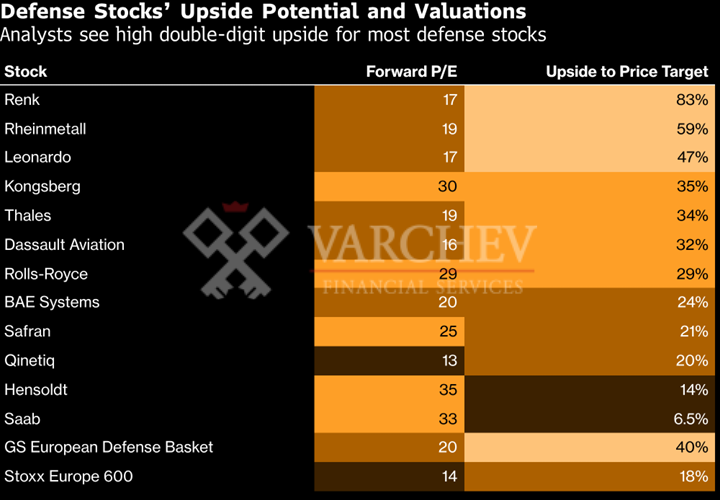
Повечето европейски отбранителни акции според консенсусните оценки имат потенциал за двуцифрен ръст, като германските Renk Group и Rheinmetall изглеждат особено подценени спрямо очакванията за бъдещите им печалби.
Рисковете обаче остават. Последните регионални избори в Германия подчертават политическата несигурност, а нарастващата подкрепа за AfD увеличава натиска върху канцлера Фридрих Мерц и поставя под въпрос част от плановете за по-високи разходи и подкрепата за Украйна.
Най-слабо представящите се компании в сектора тази година са част от производителите на боеприпаси и танкове, след като инвеститорите започват да пренасочват капитала си от традиционната сухопътна отбрана към технологии, дронове и aerospace.
Това добавя още един слой несигурност. Промяната в начина, по който се водят съвременните конфликти, кара пазара да преоценява кои компании ще бъдат реалните дългосрочни победители в сектора.
Основният извод е, че структурният растеж в европейската отбрана остава, но капиталът вече не се насочва равномерно към целия сектор. Все по-голямо значение има stock selection-ът, особено между традиционните производители на тежка техника и компаниите, свързани с дронове, електроника, софтуер и aerospace.
Листването на производителя на танкове KNDS беше отложено през лятото, след като слабата борсова динамика при компании като Rheinmetall и CSG охлади интереса към сектора.
И двете компании имат силна експозиция към land defense, която в момента е по-слабо предпочитана от инвеститорите спрямо направления като дронове, aerospace и отбранителни технологии. При Rheinmetall допълнителен натиск идва от загубен морски договор, а CSG беше обект и на short attack през май.
При Rheinmetall пазарът следи и забавянето на договор за над €1 млрд. за доставка на Boxer armored vehicles на германското правителство. Потенциалното отлагане заплашва очакванията за приходи и cash flow и остава един от основните краткосрочни рискове за акцията.
Въпреки това Afonso Osorio от Barclays смята, че негативната теза вече е отишла твърде далеч. Според него фокусът върху проблемите при отделни договори кара инвеститорите да пренебрегват останалите направления в портфолиото на Rheinmetall и сваля очакванията и valuation-а до трудно оправдаеми нива.
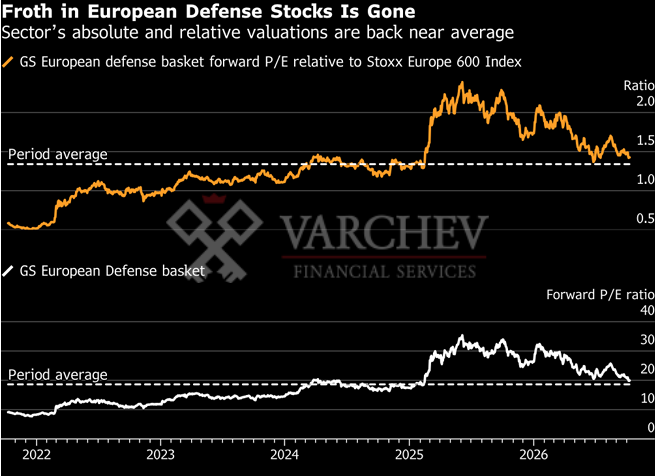
След последната корекция голяма част от рисковете вече изглеждат калкулирани в цените. Forward P/E на европейския defense сектор е около 20, близо до средното за последните пет години.
И relative valuations показват сходна картина — почти цялото разширяване на оценките от миналата година вече е заличено.
Основният извод е, че секторът вече не изглежда толкова скъп, колкото преди, а при компании като Rheinmetall негативните очаквания може да са изпреварили реалното фундаментално влошаване. Това прави следващите договори, backlog-ът и cash flow изпълнението ключови за евентуален re-rating.
Някои инвеститори предпочитат по-търпелив подход към европейските отбранителни акции и очакват, че увеличаването на разходите за отбрана постепенно ще започне да се отразява по-осезаемо върху печалбите на компаниите.
Mary-Sol Michel от Swiss Life Banque Privée посочва, че въпреки последните затруднения при отбранителните акции както в Европа, така и в САЩ, позициите в сектора се запазват.
Основните опасения остават свързани с устойчивостта на бюджетите за отбрана и политическия риск в Германия. Това са факторите, които в краткосрочен план продължават да ограничават re-rating-а на сектора.
Въпреки това разходните програми са разпределени в рамките на няколко години, което означава, че ефектът върху приходите и печалбите няма да се материализира наведнъж, а постепенно.
Основната теза е, че ако backlog-ът започне да се превръща в реални приходи и earnings, отбранителните акции могат отново да се върнат към възходящ тренд. Затова част от инвеститорите гледат на текущата слабост по-скоро като на период на изчакване, а не като край на структурната история в сектора.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment