


Европа пред отваряне:
Европейските пазари се насочват към предпазливо отваряне, докато глобалната разпродажба при полупроводниковите компании продължава, а инвеститорите обработват нова серия корпоративни отчети.
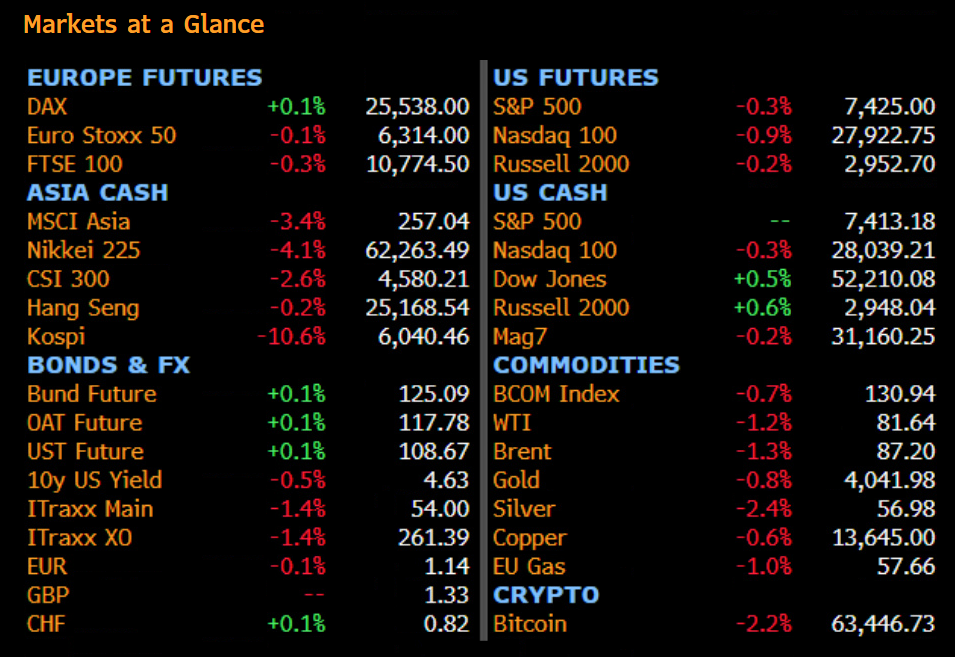
Фючърсите върху Euro Stoxx 50 се понижават с 0.1%, а тези върху FTSE 100 губят 0.3%. DAX се очертава като относително по-стабилния индекс с минимално повишение от 0.1%.
Основният негативен импулс идва от Азия. MSCI Asia Pacific губи 3.4%, Nikkei 225 се понижава с 4.1%, а южнокорейският Kospi се срива с 10.6%. Фючърсите върху Nasdaq 100 отстъпват с 0.9%, което подсказва, че натискът върху технологичните компании може да продължи и на Wall Street.
Разтоварването при чиповете продължава
Продажбите при полупроводниковите компании вече не са ограничени до отделен пазар. Движението започна на Wall Street и се разпространи към Япония, Южна Корея и Тайван.
Инвеститорите поставят под все по-сериозно съмнение възвръщаемостта от огромните AI инвестиции. Допълнителен натиск идва от опасенията около кръговото финансиране – производители и инвеститори финансират компании, които впоследствие купуват техния хардуер или използват инфраструктурата им.
SK Hynix и Samsung поведоха азиатската разпродажба. Само за малко повече от месец пазарната стойност на SK Hynix се е понижила с приблизително $570 млрд., превръщайки една от най-популярните AI позиции в основен източник на пазарен риск.
При подобна среда инвеститорите вече не анализират спокойно фундаменталния ефект от всяка новина. Те използват съмненията около Китай, капиталовите разходи и корпоративния дълг като повод да намаляват претъпканите технологични експозиции.
Luxury секторът остава скъп въпреки слабостта
Акциите на европейските производители на луксозни стоки се понижиха значително от върховете си, но графиката показва, че секторът все още не може да бъде определен като евтин.
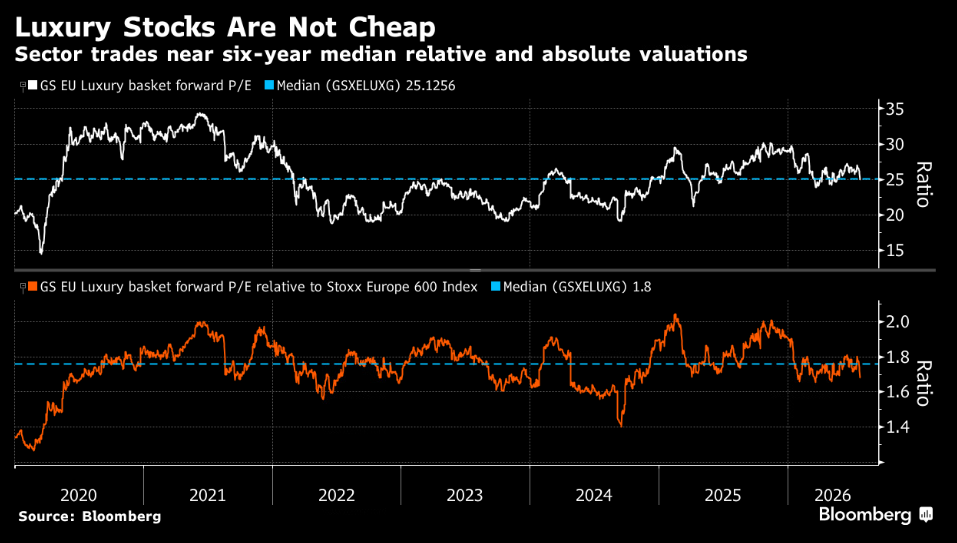
Кошницата от luxury компании на Goldman Sachs се търгува при приблизително 25 пъти очакваната печалба – почти точно около шестгодишната медиана. Относителната оценка спрямо Stoxx Europe 600 също е около историческата си медиана от 1.8 пъти.
Това означава, че инвеститорите все още плащат значителна премия за сектора, въпреки забавянето на търсенето в Китай и натиска върху основните модни категории.
Резултатите на LVMH потвърдиха смесената картина:
- общите органични приходи нараснаха с 3% при очаквани 2.32%;
- Fashion & Leather Goods отчете ръст от едва 1% при прогноза за 1.52%;
- Wines & Spirits нарасна с 5% при очакван спад;
- Watches & Jewelry постигна ръст от 11%;
- Perfumes & Cosmetics се понижи с 1%;
- Selective Retailing нарасна с 6%.
Слабостта в модата и кожените изделия е особено важна, защото това е най-доходоносният бизнес на LVMH. Секторът е изправен и пред структурна конкуренция от платформи като Vinted, докато пазарът на дрехи втора употреба се очаква да расте два до три пъти по-бързо от продажбите на нови артикули между 2025 и 2027 г.
При оценки около историческата медиана пазарът все още не предлага голям буфер срещу ново разочарование от Китай или по-слаби маржове.
Safran повишава прогнозата, Mercedes предупреждава за Китай
Safran повиши прогнозата си за цялата година, след като силното търсене на части за граждански самолетни двигатели изведе маржа до рекордно равнище.
Компанията вече очаква коригирана повтаряща се оперативна печалба между €6.4 млрд. и €6.5 млрд. Предишната прогноза беше между €6.1 млрд. и €6.2 млрд., а пазарният консенсус – около €6.16 млрд.
Mercedes-Benz понижи годишната си прогноза заради по-слабото търсене в Китай. Продължителната имотна криза оказва натиск върху потребителското доверие и ограничава покупките на луксозни автомобили.
Самият отчет надмина прогнозите – коригираната печалба преди лихви и данъци достигна €2.3 млрд. при очаквани €1.72 млрд. Понижената прогноза обаче показва, че настоящият резултат не е достатъчен, за да компенсира влошаването на бъдещата среда.
Philips повиши очакванията си за рентабилността през 2026 г., след като възстановяване на американски мита подкрепи резултатите. Коригираният EBITA марж за второто тримесечие достигна 16.4% при прогнозирани 11.9%.
Michelin потвърди годишната си прогноза, като недостигът на суровини засега остава управляем.
Опционният пазар очаква по-големи движения от обичайното
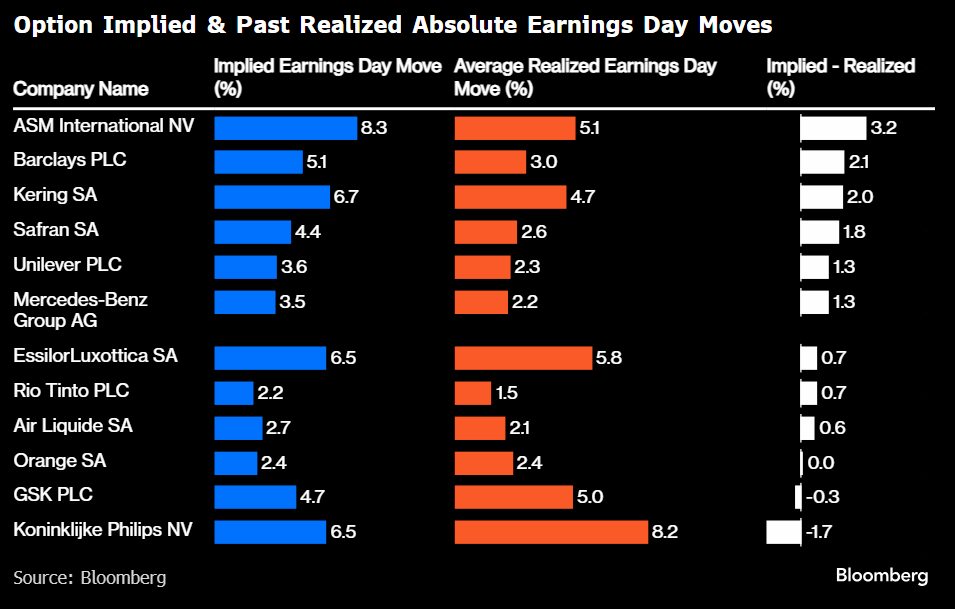
Опциите показват значителна премия за риск преди отчетите на някои от основните европейски компании.
Най-голямо движение се очаква при ASM International – 8.3% спрямо средно реализирани 5.1% в предишни отчетни сесии. Разликата от 3.2 процентни пункта показва, че инвеститорите плащат сериозна премия за защита срещу нов шок в полупроводниковия сектор.
При Barclays опциите залагат движение от 5.1% спрямо исторически средни 3%. При Kering очакваното движение е 6.7% срещу реализирани средно 4.7%.
Повишена премия има и при:
- Safran – 4.4% очаквано движение спрямо 2.6% исторически;
- Unilever – 3.6% спрямо 2.3%;
- Mercedes-Benz – 3.5% спрямо 2.2%;
- EssilorLuxottica – 6.5% спрямо 5.8%.
При Philips картината е противоположна. Опциите залагат движение от 6.5%, докато средната реакция при предишни отчети е била 8.2%. Това означава, че пазарът подценява исторически реализираната волатилност или очаква по-спокойна реакция този път.
Британската инфлация дава въздух на Bank of England
При британските потребители има умерено позитивен сигнал преди решението на Bank of England.
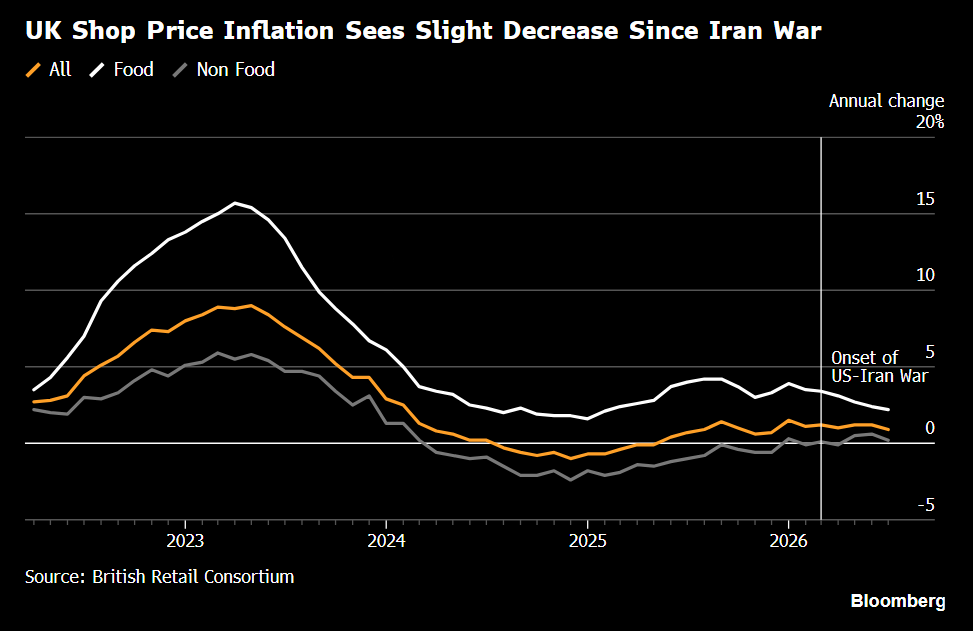
Инфлацията при хранителните стоки се понижи за шести пореден месец и достигна 2.2% през юли, показват данните на British Retail Consortium. Общата магазинна инфлация остава близо до нулата, а цените на нехранителните стоки продължават да се понижават на годишна база.
След началото на конфликта между САЩ и Иран имаше леко ускоряване на ценовия натиск, но последните данни показват, че ефектът постепенно отслабва.
Спадът на петрола допълнително подобрява инфлационната перспектива. Това дава повече свобода на Bank of England, макар че централната банка ще трябва да оцени и рисковете при услугите, заплатите и енергията.
Петролът се насочва към $87
Brent се понижи към $87 за барел, след като в понеделник загуби 8.7% – най-силният дневен спад от месеци. WTI се търгува около $81.64.
Причината е информацията, че САЩ и Иран водят разговори за прекратяване на конфликта. Представители на Иран и Оман също работят по споразумение за възстановяване на корабоплаването през Ормузкия проток.
По-ниските цени на енергията подкрепят облигациите и ограничават инфлационните очаквания, но не успяват да спрат разпродажбата при технологичните акции.
Италия вече одобри временно намаляване на данъка върху дизеловото гориво до 6 август, за да смекчи ефекта от предишното рязко поскъпване.
HSBC смята, че сигналът за продажба вече е изчистен
Според стратега на HSBC Макс Кетнър последният пазарен спад е бил достатъчен, за да премахне предишния сигнал за продажба, предизвикан от прекалено позитивните настроения и натрупаното позициониране.
Той посочва няколко аргумента в подкрепа на рисковите активи:
- силен старт на отчетния сезон;
- отмяна на част от пониженията на прогнозите за американския БВП;
- по-ниски оценки след корекцията;
- запазване на фундаменталната икономическа устойчивост.
Citigroup също отчита едно от най-силните седмични подобрения в позиционирането към европейските акции. Новите дълги позиции и рискът от short squeeze са най-видими при FTSE 100.
DAX остава регионалният аутсайдер, като позиционирането към германския индекс продължава да се влошава.
Компаниите във фокуса днес
По-късно резултати трябва да публикуват GSK, Unilever, EssilorLuxottica, ASM International, Barclays, Kering, Rio Tinto, Orange и други големи европейски компании.
Пазарът ще следи особено внимателно:
- ASM International за ефекта от разпродажбата при чиповете;
- Kering за признаци на възстановяване при Gucci;
- Unilever за цените, обемите и маржовете;
- Barclays за кредитните загуби и инвестиционното банкиране;
- GSK за фармацевтичния pipeline;
- EssilorLuxottica за устойчивостта на премиум потреблението.
Американските отчети на Coca-Cola, Boeing, PayPal, UPS, Corning и Royal Caribbean също могат да окажат влияние върху съответните европейски компании.
Пазарите накратко

- Euro Stoxx 50: −0.1%;
- FTSE 100: −0.3%;
- DAX: +0.1%;
- MSCI Asia Pacific: −3.4%;
- Nikkei 225: −4.1%;
- Kospi: −10.6%;
- S&P 500 фючърси: −0.3%;
- Nasdaq 100 фючърси: −0.9%;
- доходност по 10-годишните американски облигации: 4.63%;
- Brent: $87.20;
- WTI: $81.64;
- злато: $4 041.98;
- Bitcoin: $63 446.
European Premarket
Европейското отваряне изглежда спокойно само на повърхността. Под индексите продължава агресивно разтоварване на полупроводниковите позиции, докато отчетите създават големи движения при отделните акции.
Luxury секторът вече не се търгува при екстремните оценки от 2020–2021 г., но все още е около историческата си медиана и не предлага очевидна фундаментална евтиния. В същото време слабостта на китайския потребител остава директен риск както за модните групи, така и за автомобилните производители.
По-ниският петрол и отслабващата британска инфлация са положителни за облигациите и потребителските компании. Засега обаче пазарът се определя от една основна тема – дали AI капиталовият цикъл може да оправдае високите оценки и натрупания дълг.
Това е среда за подбор на конкретни акции, а не за сляпо следване на индексите. Реакцията след отчетите ще бъде по-важна от самите числа.
Източник: Bloomberg и British Retail Consortium. Материалът не представлява инвестиционна препоръка.
 Head of Trading Dimitar Kalapov
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment