


Изненадващото ускорение на core CPI през септември на пръв поглед засилва аргументите за още едно повишение на лихвите от Фед до края на годината. Детайлите в данните обаче правят този извод по-малко категоричен.
Основната причина е компонентът owners’ equivalent rent (OER), който излиза по-силен, въпреки че жилищният пазар остава сравнително слаб през голяма част от годината. Това поставя въпроса дали част от ускорението не е по-скоро временно отклонение, отколкото начало на нов устойчив инфлационен импулс.
В същото време breadth на инфлацията се понижава, което означава, че ценовият натиск не се разширява равномерно в цялата икономика. По-силният CPI изглежда концентриран в ограничен брой категории.
Това е важен нюанс за Фед: headline и core данните са по-горещи, но ако ускорението идва основно от няколко специфични компонента, централната банка може да предпочете да изчака още данни, вместо автоматично да реагира с нов hike.
Основният извод е, че CPI е hawkish на повърхността, но детайлите под него са по-малко инфлационни, което оставя дебата за следващото решение на Фед отворен.
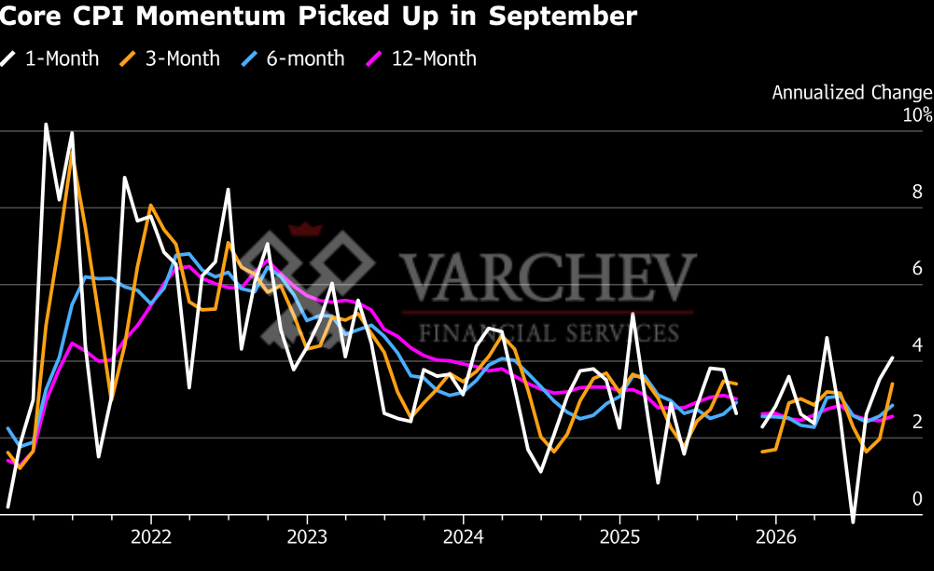
Базовият сценарий остава Фед да запази лихвите без промяна до края на годината, но след по-силния CPI рискът от още едно повишение вече е по-висок.
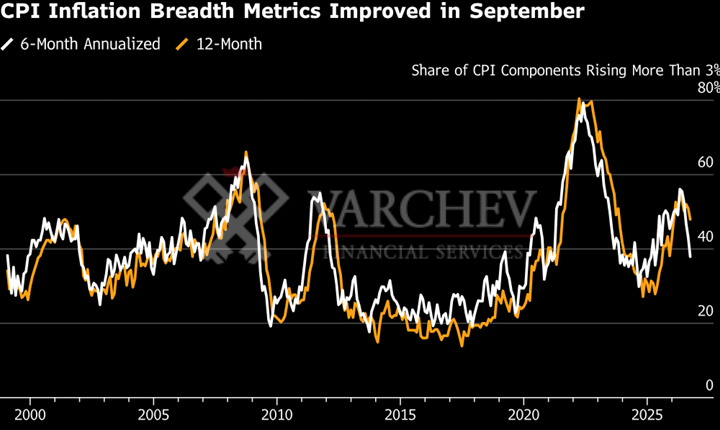
Ключов детайл е показателят за широчината на инфлацията, който Кевин Уорш следи внимателно. Подходът разглежда отделните компоненти на инфлационния индекс и измерва какъв дял от тях поскъпват с повече от 3% за период от шест и 12 месеца.
При адаптиране на този метод към CPI и използване на над 170 отделни категории, картината е по-умерена от headline данните.
На 12-месечна база 48% от компонентите поскъпват с над 3%, спрямо 51% през август. Това все още е над историческата средна стойност от около 32%, но е значително под екстремните нива след пандемията.
Още по-позитивен сигнал идва от краткосрочната динамика. На 6-месечна annualized база делът на компонентите над 3% пада до 38% от 43%, което вече се приближава към историческата средна стойност от около 35%.
Това означава, че макар headline и core CPI да изглеждат hawkish, инфлационният натиск всъщност става по-малко широко разпространен.
Именно това може да даде на Фед причина да не реагира прибързано с нов hike. Данните показват, че ускорението е концентрирано в ограничен брой категории, докато по-широката инфлационна картина постепенно продължава да се нормализира.
Основният извод е: рискът от още едно повишение се увеличава, но CPI breadth засега не потвърждава нов широкообхватен инфлационен цикъл.
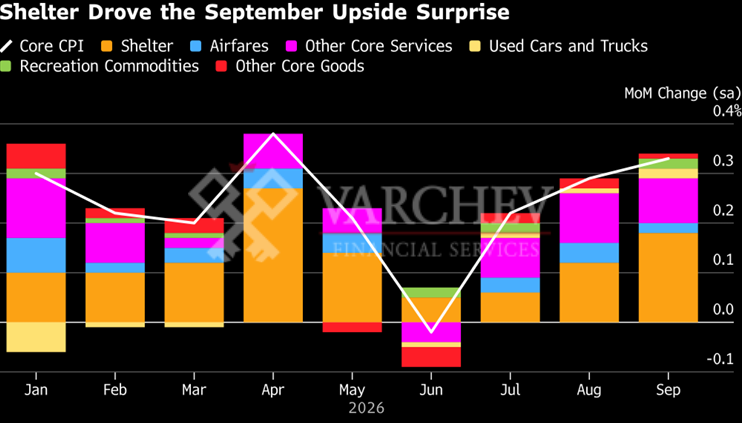
Разбивката на изненадващия 0,33% ръст на core CPI показва, че почти половината от движението идва само от shelter.
Жилищният компонент добавя около 18 базисни пункта към месечното увеличение, като owners’ equivalent rent сам по себе си нараства с 0,35% и допринася с около 12 базисни пункта, двойно повече спрямо приблизително 6 б.п. през август.
Натиск остава и при част от core services. Болничните услуги поскъпват с 0,7%, а услугите за развлечение — включително входни такси и клубни членства — скачат с 0,8%.
Допълнителен принос идва и от таксите за колежи, които се повишават с началото на учебната година.
Това отново показва, че по-силният core CPI не е равномерно разпределен в цялата икономика. Значителна част от изненадата идва от shelter и няколко специфични категории услуги, което прави сигнала за Фед по-малко еднозначно hawkish, отколкото изглежда на headline ниво.
Августовският core CPI беше повишен основно от рязък скок при wireless telephone services, но през септември този компонент остава без промяна и вече не допринася за инфлационния натиск.
При core goods най-силен ръст има при употребяваните автомобили, които поскъпват с 0,7%, както и при recreation commodities с 0,9%. Повишението там идва основно от играчки, книги и други материали за четене, както и в по-малка степен от спортни стоки.
Извън тези категории растежът остава сравнително слаб, което е важен сигнал.
Това подсказва, че засега има ограничено прехвърляне на инфлационен натиск от войната с Иран към по-широкия кош от core goods. Тоест по-високите енергийни и транспортни разходи все още не се превръщат в масово поскъпване на стоките.
Основният извод е, че инфлационният натиск остава концентриран, а не широко разпространен — още един аргумент защо по-горещият CPI не означава автоматично нов устойчив инфлационен цикъл.
След по-горещия CPI пазарът рязко повишава очакванията за ново увеличение на лихвите от Фед.
Вероятността за hike още на октомврийското заседание на FOMC се покачва до приблизително 50%, спрямо около 24% във вторник. Пазарът увеличава и очакванията за 2027 г., като вече калкулира четири повишения вместо три.
Реакцията при облигациите е незабавна. В рамките на около 30 минути след публикуването на данните 2-годишната Treasury yield се покачва с 18 базисни пункта, а 10-годишната — с 14 базисни пункта.
Доларът поскъпва с около 0,6%, подкрепен от по-високите лихвени очаквания и ръста на доходността.
При акциите първоначалната позитивна реакция бързо се обръща. Фючърсите, които преди данните сочат отваряне на зелено, впоследствие започват да предполагат спад от около 0,4%.
Основният извод е, че пазарът приема CPI като hawkish сигнал, дори ако детайлите показват по-концентриран инфлационен натиск. Най-силната реакция идва именно през rate expectations, yields и долара.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment