


AI trade отново се разпада под натиск — от Nasdaq 100 до Сеул — докато политическият шум се засилва, а първият голям европейски отчет за третото тримесечие разочарова. Следващият важен тест за пазара ще бъдат отчетите на американските банки.
Фючърсите на Euro Stoxx 50 се понижават с около 0,1%, Nasdaq 100 futures губят 0,6%, а FTSE 100 futures са леко нагоре. На пръв поглед Европа изглежда сравнително стабилна, но под повърхността разликата е по-голяма. Вчера Stoxx 600 затвори с ръст от 0,6%, докато Nasdaq се понижи, което дава известна възглавница на европейския пазар — но новата разпродажба при чиповете вече започва да я тества.
Най-силният натиск идва от Азия. Kospi пада с над 5%, Samsung Electronics губи около 8%, SK Hynix около 10%, Kioxia над 13%, а Nikkei е надолу с около 2% след дългия уикенд в Токио.
В Сеул program trading е временно спрян за първи път от август, което показва колко силен е натискът. Kospi вече е около една трета под юнския си рекорд и само около 10% над вътредневното дъно от юли.
Основният катализатор е новото съмнение около устойчивостта на AI инвестиционния цикъл. Broadcom CEO Hock Tan сравнява AI инвестирането с казино и предупреждава, че проблемът вече не е толкова в предлагането на чипове, а във финансирането на огромния buildout.
Допълнителен натиск идва от информация за напредък на китайската CXMT по нова memory architecture, което увеличава опасенията за конкуренцията при memory chips и удря особено силно корейските производители.
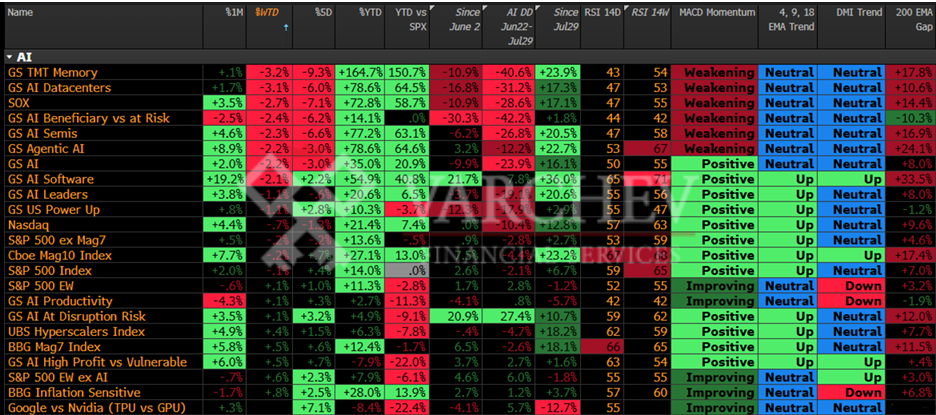
Wall Street вече даде тон на движението, след като Philadelphia Semiconductor Index се понижи с 2,7%, а Nasdaq слезе до месечно дъно. В същото време Meta се повиши след представянето на своя Muse Wonder AI model.
Това показва ясно разделение вътре в AI trade. Пазарът започва да прави разлика между model makers, които могат да продължат да монетизират AI, и capex chain, която носи основната тежест на огромните инвестиции в чипове и инфраструктура.
Именно тук Европа е по-уязвима, защото експозицията ѝ към AI е концентрирана повече в хардуерната и capex веригата, отколкото в самите model makers. Това прави европейските технологични компании особено чувствителни към нова вълна на de-risking при semis.
JPMorgan и Wells Fargo дават старт на отчетния сезон за третото тримесечие в САЩ около 13:00 ч. CET, следвани от Goldman Sachs половин час по-късно и Citigroup в 14:00 ч.. Bank of America и Morgan Stanley ще публикуват резултатите си утре.
След волатилно тримесечие за trading desks, фокусът няма да бъде само върху самите числа, а най-вече върху това какво ще кажат банките за кредитната среда и финансирането на AI инфраструктурата.
Пазарът вече е предпазлив. S&P 500 Banks Index е надолу с почти 8% за последния месец, а европейският Stoxx 600 Banks Index губи около 7%. Това показва, че добри новини до голяма степен не са калкулирани предварително и по-силни отчети или по-позитивен outlook могат да предизвикат по-осезаема реакция.
На геополитическия фронт, договорката на президента Тръмп за руския дизел отваря ново напрежение с част от републиканските сенатори, европейските лидери и Украйна. Допълнителен проблем е, че тя се сблъсква и със закон от 2022 г., който ограничава повечето покупки на руска енергия.
Ключовият тест за пазара днес ще бъде дали банковите отчети ще потвърдят устойчивостта на кредитния цикъл и дали AI financing pipeline остава достатъчно силен въпреки високите разходи по финансирането.
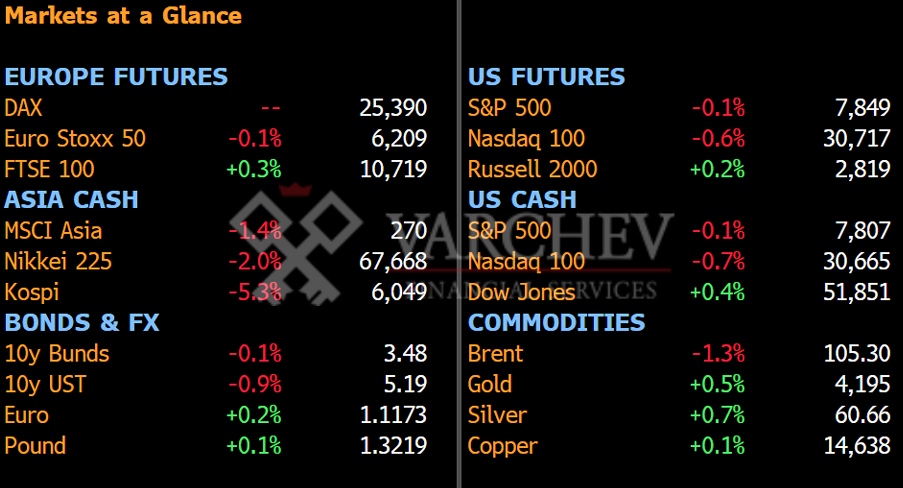
Дори ако договорката за руския дизел бъде реализирана, първото освобождаване през октомври ще бъде около 2,25 млн. барела — по-малко от еднодневното потребление на САЩ. Brent се понижава с около 1,3% до близо $105, но остава с повече от 50% над нивата от началото на войната с Иран. Атаките на хутите срещу основното летище на Саудитска Арабия продължават да държат риска за предлагането висок.
По-тихият политически сигнал идва от IMF. Главният икономист Silvana Tenreyro посочва, че Великобритания се откроява сред страните от G-7 по отношение на фискалната консолидация, докато Франция и САЩ имат още работа. Посланието към британското правителство е да запази курса си в бюджета на 28 октомври. По-високата доходност по gilts спрямо Treasuries обаче показва, че пазарът все още иска реално потвърждение.
Европейският earnings season започва с разочарование. Продажбите в ключовото подразделение на LVMH за fashion and leather goods спадат органично с 5% през третото тримесечие, повече от очакваното. Натискът идва от влошената икономическа среда и по-слабия consumer sentiment в Китай, което удря най-вече Louis Vuitton.
ADRs на LVMH се понижават с до 3,6% в Ню Йорк, а акцията вече е над 40% надолу за годината. Следващият въпрос е дали слабостта в Китай ще се разпространи допълнително към Hermès, Kering и Richemont. BP също трябва да публикува trading update днес.
По-широката тревога на пазара все повече се свързва с финансирането. Според Bobby Molavi от Goldman Sachs последните месеци изглеждат като период, в който компаниите постоянно бързат, но реално не напредват. Сделки се отменят, а над $500 млрд. дълг вече е емитиран тази година за AI infrastructure buildout.
Това означава, че значителна част от бъдещите AI приходи се харчат предварително, което отново поставя въпроса за възвръщаемостта на огромния capex. Предупреждението на Hock Tan за „casino“ динамика при AI инвестициите сочи към същия проблем от страна на предлагането.
За Европа този риск минава най-вече през chip-equipment компаниите и банките, които финансират и гарантират емитирането на дълг.
Днешният календар включва финалния германски CPI в 08:00 ч. CET, отчетите на американските банки от около 13:00 ч. CET и изказване на Waller от Фед в 09:45 ч. CET. Миналата седмица той даде сигнал, че след септемврийското повишение може да са необходими още увеличения на лихвите.
В сряда следват ASML преди отварянето на пазара и US CPI в 14:30 ч. CET, където консенсусът е за 3,6%.
Ключовото ниво за Европа е 6 200 при Euro Stoxx 50. Ако индексът го задържи, Европа запазва известна възглавница спрямо разпродажбата при чиповете. Пробив под него би бил сигнал, че натискът от AI и semis вече се пренася по-сериозно и към европейския пазар.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment