


По-високите лихви започват все по-осезаемо да натискат банковите печалби, а днешният US CPI ще покаже дали този натиск може да се засили още. Преди това обаче фокусът в Европа е върху отчета на ASML, който задава тона за технологичния сектор.
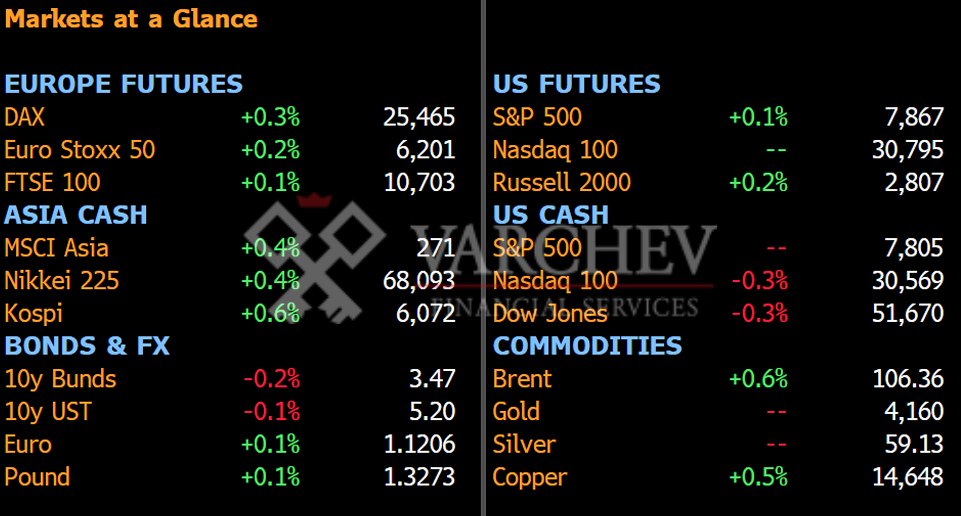
Euro Stoxx 50 futures се повишават с около 0,2%, докато фючърсите на S&P 500 и Nasdaq 100 остават почти без промяна.
Първият ден от отчетите на американските банки се оказва по-слаб, отколкото подсказват headline резултатите. JPMorgan отчита неочакван спад при приходите от fixed-income trading, а Goldman Sachs разочарова при credit и rates. Citigroup е единствената сред големите банки, при която bond desk-ът не се свива.
При JPMorgan equities desk-ът записва най-силното си трето тримесечие в историята, а по-високите лихви изтласкват lending income до рекорд. Въпреки това акциите падат, а S&P 500 Banks Index вече е надолу с около 7,5% за последния месец.
Следващият важен фокус е капиталът. CET1 ratios при JPMorgan и Wells Fargo спадат с по 30 базисни пункта за тримесечието, като около 20 базисни пункта от това идват от по-високите лихви и отрицателното преоценяване на облигационните портфейли. JPMorgan също забавя buyback-а до около $1 млрд. от $6,7 млрд.
Това повдига още един въпрос — банки с по-малък капиталов буфер може да имат по-ограничен капацитет да финансират AI buildout-а, което свързва напрежението при банките директно с вече съществуващите опасения около AI financing. Днес следват Bank of America и Morgan Stanley.
По-широката macro картина остава същата: напрежението е по-силно при облигациите, отколкото при акциите. MOVE Index е около 101, с ръст от приблизително 20 пункта за месец, докато VIX остава около 15, което показва сравнително спокоен equity market.
В Европа това се вижда чрез Bund yields около 3,47% и gilts около 5,45%. В същото време Brent се повишава с 0,6% до $106,36, след атака срещу централата на Saudi Aramco в източната част на Саудитска Арабия.
От Fed John Williams посочва, че все още очаква още едно повишение на лихвите тази година и нито едно през 2027 г. Това е достатъчно, за да охлади част от движението нагоре при 2-годишните Treasury yields.
Основният тест остава US CPI в 15:30 ч. българско време. Консенсусът е за 0,6% м/м, най-силното месечно повишение от пет месеца, и 3,6% г/г. Пазарът оценява под 25% вероятност за ход през октомври, така че днешните данни ще бъдат по-важни най-вече за декемврийското решение.
При чиповете картината е по-спокойна. MSCI Asia Pacific е нагоре с около 0,4%, Samsung Electronics и SK Hynix прекъсват петдневната серия от спадове, а Kospi се повишава с около 0,6%, макар да остава близо 8% надолу за седмицата.
ASML отчита приходи за третото тримесечие в съответствие с консенсуса и посочва, че текущият капацитет за 2027 и 2028 г. няма да е достатъчен, за да покрие цялото търсене. Това е позитивен сигнал за по-дългосрочната AI и semiconductor capex история.
При ЕЦБ hawkish тонът също се засилва. Pierre Wunsch посочва, че вероятно ще се наложи ново повишение на лихвите, без да уточнява дали това означава ход още този месец или при последното решение за годината.
Christine Lagarde от своя страна отбелязва, че енергийната инфлация засега не води до значими second-round effects, а икономистите продължават да очакват ход през декември и депозитна лихва около 2,75%.
За Европа отделен риск остава Франция. OAT-Bund spread е около 140 базисни пункта, докато френският парламент започва разглеждането на бюджета за 2027 г. Това държи фискалния риск и доходностите във фокуса.
Основният извод е, че днешната сесия ще се определя от три теми: US CPI, банковите отчети и устойчивостта на AI/semiconductor capex. Ако инфлацията излезе по-силна, натискът върху yields и банките може да се засили; ако е по-слаба, tech и growth могат да получат ново облекчение.
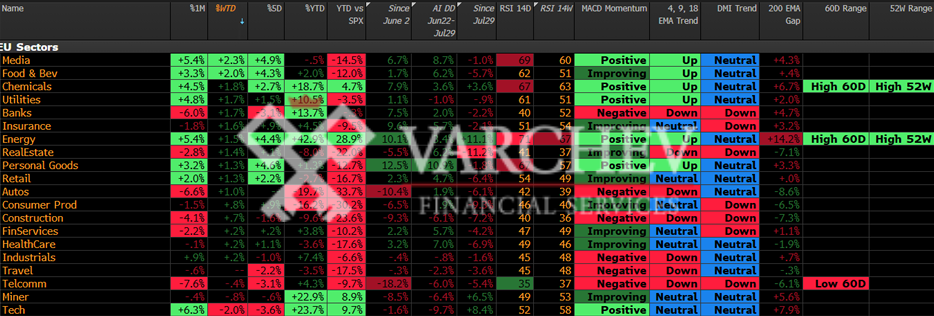
Вчерашната европейска сесия показва по-скоро ротация между секторите, отколкото отстъпление от риска.
Химическият сектор поскъпва с около 2%, подкрепен от по-силните от очакваното продажби на Givaudan за третото тримесечие. Медийният сектор също добавя около 2%, а храни и напитки се повишават с 1,2%.
На обратната страна технологичните акции губят 1,6%, а basic resources се понижават с около 1,2%.
Разделението е ясно и при инвестиционните стилове. MSCI Europe Value се покачва с 0,5%, докато Growth губи около 0,8%.
Капиталът се отдръпва от по-скъпата и чувствителна към лихвите AI/tech верига и се насочва към по-дефанзивни компании с дивидент и по-предвидими cash flows.
Това е типична картина за пазар, който чака отговор от лихвите: по-малко growth и AI, повече value, дивиденти и защита от по-висока доходност.
Orsted е във фокуса, след като Министерството на правосъдието на САЩ поиска съдът да върне разрешителното за проекта Revolution Wind за ново разглеждане. Проектът е бил над 95% завършен още през август, което увеличава риска от допълнителни забавяния, разходи и регулаторна несигурност.
След US CPI вниманието ще се насочи към изказването на Fed Vice Chair for Supervision Bowman в 11:40 ч. CET и към Beige Book в 20:00 ч. Следващите големи събития са TSMC, US retail sales и PPI утре.
След това календарът се насочва към заседанията на централните банки — Фед на 27–28 октомври, а ЕЦБ ден по-късно.
За Европа ключовият въпрос е банковият сектор, който е надолу с около 6% за последния месец. Ако месечният US CPI излезе около очакваните 0,6%, банките вероятно ще могат да абсорбират резултата сравнително спокойно.
По-силен CPI обаче би бил проблем. По-високите лихви по принцип подкрепят банковите маржове, но в текущата среда цената им става все по-видима чрез по-слаба кредитна активност, по-ниски оценки на облигационните портфейли и натиск върху капитала.
Така днешният CPI е тест не само за tech и bonds, а и за тезата, че по-високите лихви са автоматично позитивни за банките.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment