


Очаквания от данните: Според консенсуса на икономистите headline CPI се очакваше да нарасне с 0,6% и 3,6%, а core CPI – с 0,2% и 2,5% . Реалните данни излязоха малко над прогнозите: headline CPI се повиши с 0,6), но на годишна база достигна 3,7%. Core CPI изненада по-силно – 0,3% при очаквани 0,2% и 2,6% при очаквани 2,5%. Именно ускорението в core показателя, който изключва храните и енергията, е ключовото в този доклад – то показва, че ценовият натиск не идва само от по-скъпия бензин, а се разпростира и в по-широката икономика.
Американските фючърси се понижават до дневни дъна, след като септемврийският CPI излиза по-висок от очакваното и засилва опасенията, че Федералният резерв може да се наложи да повиши лихвите отново до края на годината.
S&P 500 futures губят около 0,4%, а Nasdaq 100 futures се понижават с около 0,6%. Движението идва след период на изключително ниска волатилност, като във вторник S&P 500 отчете най-дългата си серия без спад от поне 1% от 2020 г. насам.
Headline CPI се повишава с 0,6% м/м, което е най-силното увеличение от пет месеца, а на годишна база инфлацията достига 3,7%. Core CPI, без храните и енергията, се покачва с 0,3% м/м и 2,6% г/г.
Това потвърждава, че инфлационният натиск остава устойчив и намалява аргументите за бързо облекчаване на политиката. Силната активност в услугите и високите prices-paid показатели допълнително подкрепят тезата, че Фед ще трябва да запази restrictive stance за по-дълго.
Въпреки че S&P 500 остава близо до рекордни нива, част от активните мениджъри започват да се питат дали пазарът разполага с достатъчно momentum, за да продължи нагоре при по-висока инфлация и потенциално по-високи лихви.
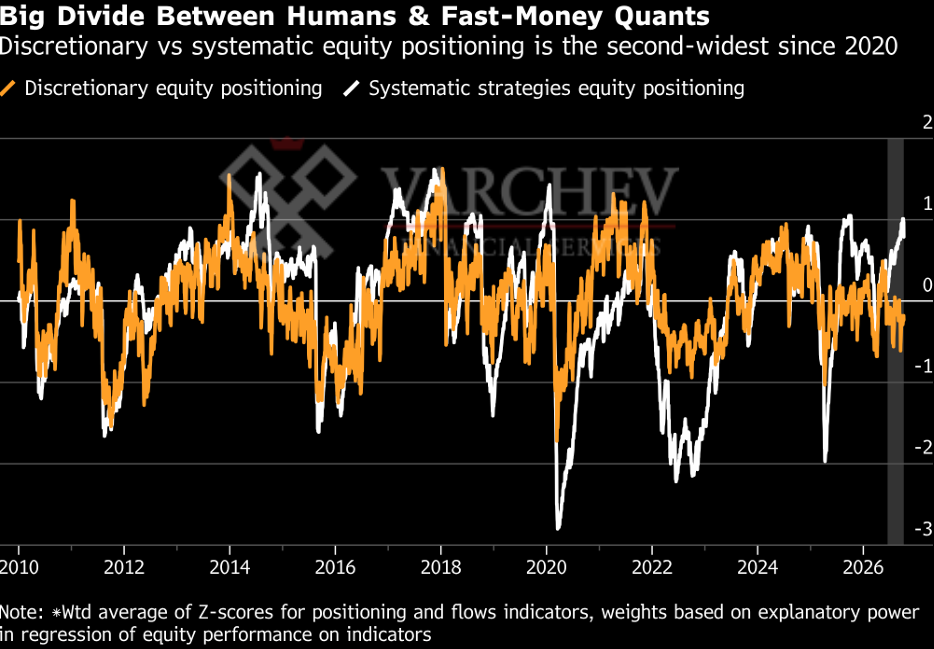
Интересно разминаване се вижда и в позиционирането. Според данни на Deutsche Bank разликата между експозицията на discretionary investors и systematic/computer-driven funds е втората най-голяма от 2020 г. насам.
Това означава, че алгоритмичните стратегии все още поддържат bullish позициониране, докато част от фундаменталните мениджъри вече стават по-предпазливи.
Основният извод е, че горещият CPI връща лихвения риск в центъра на пазара. Ако очакванията за нов hike се засилят, най-уязвими остават Nasdaq, growth stocks и останалите активи с висока чувствителност към доходността.
Американските технологични акции остават под натиск преди отварянето. ASML реагира слабо въпреки солидния headline отчет и губи около 1%, докато Applied Materials се понижава с 1,6% заради липсата на достатъчно подробна guidance. ETF, следящ производителите на чипове, пада с близо 2%.
Това показва, че очакванията към т.нар. picks and shovels част на AI trade вече са изключително високи. Добри резултати сами по себе си не са достатъчни — пазарът иска ясно потвърждение, че растежът и capex цикълът ще останат силни.
При банките Bank of America пада с около 6,5% premarket, след като приходите от equity и fixed-income trading изостават от очакванията. Резултатите са натиснати и от регулаторна санкция, свързана с нарушения при money laundering и санкционните режими.
По-позитивният сигнал при BofA идва от кредитното качество. Банката заделя $1,27 млрд. за потенциално проблемни кредити, под очакваните $1,5 млрд. Това показва, че засега няма рязко влошаване при американския потребител, въпреки високите лихви и скъпия бензин.
KBW Bank Index вече е в correction territory, надолу с около 13% от средата на август, което насочва вниманието към outlook-а на банковите ръководители за потребителя и кредитната среда.
В контраст, BlackRock поскъпва с около 3%, след като привлича $205 млрд. нови средства през третото тримесечие, а приходите нарастват силно.
При отчетите от вторник Goldman Sachs и JPMorgan показват силна equity trading активност, но по-слаби приходи във fixed income. Citigroup изненадва с най-силното си трето тримесечие при bond trading от поне десетилетие, а Wells Fargo отчита по-добри от очакваното loan-loss provisions и net charge-offs.
По-широката earnings картина остава силна. Компаниите в S&P 500 се очаква да покажат трето поредно тримесечие с ръст на печалбите над 20%, нещо, което не се е случвало от 2018 г. насам, ако се изключи възстановяването след Covid.
На макро фронта по-късно днес излиза Beige Book на Федералния резерв, а друг потенциален катализатор е pre-IPO investor day на Anthropic в Сан Франциско.
Основният извод е, че AI остава най-силната earnings история глобално, но забавящият се растеж, по-слабите ревизии, рисковете при финансирането и високите valuations вече карат инвеститорите да търсят по-селективно участие. Ако по-слабо предпочитаните сектори започнат да изненадват позитивно с отчетите, това може да разшири ралито извън Big Tech и AI.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment