


Пазарите на акции от двете страни на Атлантика вероятно ще запазят относителната си устойчивост спрямо напрежението на пазара на американски държавни облигации, тъй като силният инвестиционен цикъл в технологиите и AI засега компенсира негативния ефект от по-високите discount rates.
Въпреки засиления натиск при лихвите, волатилността при акциите остава ниска, а движенията при облигациите влияят по-слабо върху оценките, отколкото в предишни цикли.
MOVE Index вече е над 100, докато VIX и европейският VDAX остават близо до долната граница на годишните си диапазони. Подобно разминаване исторически трудно се задържа дълго.
Обикновено волатилността при Treasuries и при акциите се движи по-синхронно, тъй като по-високата доходност и по-големите колебания на облигационния пазар затягат финансовите условия и повишават дисконтовите ставки за американските и европейските акции.
Сегашната дивергенция е особено интересна, защото growth stocks по принцип са сред най-чувствителните към по-високи доходности. Вместо това основните компании, които печелят от AI boom-а, продължават да се представят по-силно въпреки по-тежката лихвена среда.
Основният извод е, че AI capex и очакванията за бъдещ ръст на печалбите засега доминират над негативния ефект от по-високите лихви, но разликата между висока bond volatility и ниска equity volatility остава потенциален източник на риск, ако започне да се затваря.
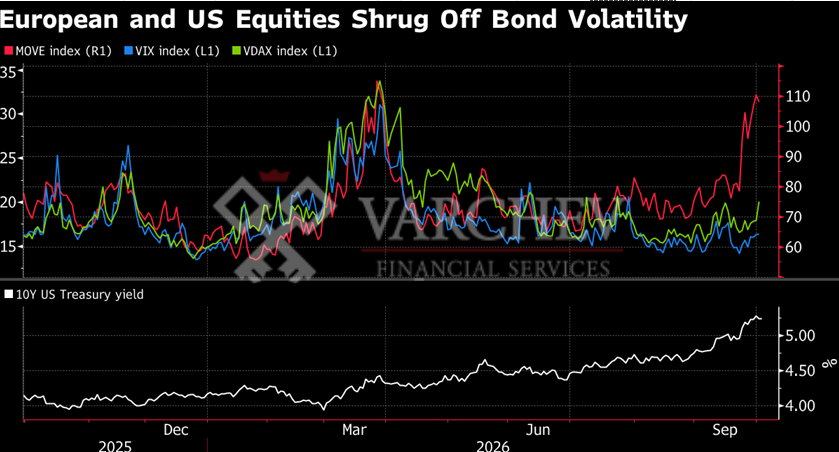
Разминаването между висока волатилност при облигациите и сравнително спокойни акции все повече изглежда не като сигнал за предстоящ скок на equity volatility, а като знак, че технологичният инвестиционен цикъл променя начина, по който пазарът реагира на макрорисковете.
Малка група компании, свързани с AI, продължава да доминира представянето на индексите, особено в САЩ. Очакванията за силен ръст на печалбите засега имат по-голяма тежест от несигурността, която се вижда на облигационния пазар.
Това позволява на акциите да поемат среда, която в предишни цикли би оказала много по-силен натиск върху оценките. Очакванията за по-високи дългосрочни печалби компенсират негативния ефект от по-високите discount rates.
Резултатът е пазар, при който growth optimism тежи повече от Treasury stress. Рискът остава, че ако term premium и лихвената волатилност продължат да се покачват, връзката между rates и equities може отново да се засили и да повиши волатилността както в САЩ, така и в Европа.
Засега обаче AI цикълът остава водещият фактор при ценообразуването на акциите.
Varchev Absolute Trader
борсова платформа
- Търгувай над 3000 финансови инструмента: Crypto, Форекс, Акции, Индекси, Суровини, ETF-и
- Използвай платформа с директно изпращане ордерите на борсите
- Cloud base платформа - твоят трейдинг сетъп на всяко устройство
- Market Sentiment - търгувай с настроенията на инвестиционите банки
- Top movers - най-горещите трейдове във всеки един момент
- Stocks scanner - филтрирай най-подходящите за твоя трейдинг стил пазарни инструменти
- Heat map - Търгувай в посоката на големите играчи
Meta Trader 5
- Търгувай Crypto, Форекс, Акции, Индекси, Суровини - всичко на едно място
- Автоматизирана търговия с интелигентни стратегии и роботи (Expert Advisors)
- Разширен технически анализ с хиляди индикатора и инструменти
- Сигурност и стабилност – платформа, доверена от милиони по света
- Нулев марджин при насрещни/хеджирани позиции
- Без комисиона при търговия със CFDs
- Светкавично изпълнение на сделките
Прочети още:

Логнете се за да коментирате
Коментари:
Leave a comment